Como Solicitar o Cartão Méliuz
Para solicitar o cartão Méliuz crédito com segurança, use apenas os canais oficiais, preencha a proposta com dados corretos e aguarde a análise da instituição responsável — o envio do pedido não garante aprovação nem limite específico.
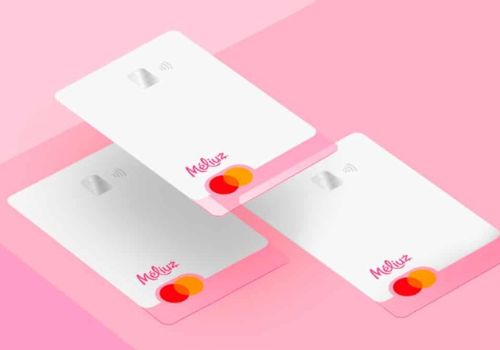
Antes de concluir, você deve saber quais informações separar, como diferenciar proposta, análise e aprovação e quais condições conferir na oferta, incluindo tarifas, regras de cashback, limite e pagamento da fatura.
O artigo também mostra os cuidados necessários depois da aprovação e uma checklist para revisar o pedido sem depender de intermediários ou promessas não confirmadas.
Solicite pelo aplicativo ou site oficial
Comece abrindo diretamente o aplicativo Méliuz ou o site oficial, sem usar links recebidos por anúncios, redes sociais, e-mails ou mensagens.
No canal legítimo, procure a área de cartões e confirme se a oferta corresponde ao cartão Méliuz crédito antes de iniciar a solicitação.
Como os nomes dos botões, a exigência de cadastro e a sequência das telas podem mudar, siga apenas o fluxo exibido no canal oficial na data do pedido.
Em geral, o caminho envolve:
- Acessar sua conta ou criar um cadastro, se essa etapa for solicitada.
- Localizar a opção de cartão de crédito.
- Preencher a proposta com os dados pedidos, sem abreviações ou informações divergentes do seu cadastro.
- Ler as autorizações apresentadas, verificando o compartilhamento de dados e as comunicações permitidas.
- Revisar tudo antes de enviar a solicitação do cartão.
- Guardar a confirmação, o protocolo ou a tela de status, caso essas informações sejam disponibilizadas.
Atenção a golpes: não pague intermediários para fazer o pedido, não instale aplicativos enviados por mensagem e nunca informe senha, código de uso único ou os dados completos do cartão fora do canal oficial.
Um link com aparência profissional ainda pode ser uma tentativa de phishing; compare a página com o acesso feito diretamente pelo aplicativo ou pelo site oficial.
Se a opção de pedido de cartão de crédito não aparecer ou o endereço parecer suspeito, interrompa o preenchimento e procure o suporte oficial da Méliuz.
Não tente concluir a solicitação por plataformas de terceiros.
Prepare seus dados antes de enviar a proposta
Ter as informações organizadas reduz divergências no cadastro, mas não significa que todos os campos ou documentos serão exigidos em todas as solicitações.
O formulário oficial informa, durante o preenchimento, quais dados são obrigatórios e quais podem ser opcionais. Não envie documentos além dos solicitados nessa tela.
As categorias que podem aparecer incluem:
- identificação e dados pessoais;
- telefone e e-mail para contato;
- endereço residencial;
- informações de renda;
- dados de relacionamento com a instituição, quando aplicável;
- etapas de validação de identidade e consulta de crédito.
Antes de começar, deixe disponível um documento de identificação válido apenas se o fluxo oficial pedir sua apresentação ou uma foto.
Confira também se o nome, o número do documento, a data de nascimento, o endereço e os demais dados digitados coincidem com os registros atuais.
Um endereço desatualizado, telefone sem acesso ou divergência de nome pode dificultar a validação e a comunicação sobre o pedido.
Use um celular com acesso ao número informado, um e-mail que você consiga abrir e um endereço correto.
Se houver solicitação de comprovação de renda, envie somente o tipo de arquivo aceito na própria plataforma; não substitua a orientação por documentos escolhidos aleatoriamente.
Leia as autorizações antes de marcar o consentimento, especialmente as referentes ao tratamento de dados pessoais, à validação de identidade e à consulta de crédito.
Por segurança, não mande fotos de documentos por redes sociais, aplicativos de mensagem ou canais improvisados, nem para terceiros que prometam aprovação. A proposta deve ser preenchida e enviada dentro do ambiente oficial.
Entenda a análise de crédito e os possíveis retornos
Enviar a proposta do cartão Méliuz crédito apenas inicia o processo. O pedido não garante aprovação, limite de crédito, emissão imediata nem envio automático do cartão.
Depois do preenchimento, a instituição responsável pode avaliar os dados cadastrais, as informações declaradas e seus próprios critérios de risco de crédito, sem que o formulário revele necessariamente como cada fator influencia a decisão.
Acompanhe o status da solicitação no aplicativo ou site oficial. As mensagens podem variar, mas a interpretação deve seguir o texto exibido no canal:
- Aprovado: indica que o cartão foi aprovado, mas ainda é preciso conferir o limite concedido e as próximas etapas.
- Pendente ou em análise: significa que não há decisão final. Não trate uma proposta pendente como aprovação nem tente repetir o pedido para acelerar a resposta.
- Informação adicional solicitada: siga somente a orientação apresentada no canal oficial e confirme para onde os dados devem ser enviados antes de compartilhá-los.
- Pedido recusado: consulte a comunicação oficial para verificar se há orientação sobre uma nova tentativa. Não altere informações, omita dados ou use intermediários para tentar contornar a análise.
Também separe três etapas que podem aparecer de forma independente: aprovação do cartão, definição do limite de crédito e disponibilização das versões virtual ou física.
Uma mensagem favorável sobre a proposta não deve ser interpretada como confirmação de que todas já foram concluídas.
Se o status permanecer sem atualização, houver divergência entre mensagens ou surgir uma solicitação incomum, interrompa o processo e procure o suporte oficial da Méliuz.
Tenha em mãos o protocolo ou a identificação da solicitação, quando o canal fornecer esse registro.
Leia as condições do cartão antes de aceitar
Antes de aceitar a oferta do cartão Méliuz crédito, consulte no canal oficial a tabela de tarifas, o contrato, o resumo da oferta e as regras de cashback vigentes em 2026.
A publicidade pode destacar uma vantagem, mas a documentação contratual define as condições aplicáveis ao produto apresentado a você.
Verifique, conforme o caso:
- existência de anuidade e de tarifas específicas;
- juros do crédito rotativo, encargos por atraso e custos do parcelamento da fatura;
- tarifas para saque, compras internacionais ou outros serviços;
- custo efetivo total (CET) ou informação equivalente exibida na contratação;
- data de vencimento, formas de pagamento e consequências de pagar depois do prazo.
O cashback também exige leitura cuidadosa. O benefício pode depender da categoria da compra, do parceiro, de ativação prévia, de prazo para crédito, de valor mínimo, do pagamento nas condições previstas ou de regras para cancelamento e devolução.
Não considere válido um percentual encontrado em resultado de busca: confirme a regra da promoção na oferta oficial que aparece para você.
Separe ainda três conceitos que não têm a mesma função: o limite de crédito é o valor autorizado para compras; o saldo disponível é a parcela desse limite ainda livre; e o cashback é um benefício sujeito às regras da oferta.
Uma compra pode consumir limite mesmo quando há cashback previsto, e o benefício não necessariamente fica disponível de imediato.
Alerta financeiro: nunca aceite o cartão supondo que o cashback compensará juros ou encargos de uma fatura não paga. Em caso de divergência entre anúncio e contrato, use a documentação oficial como referência e esclareça a condição antes de concluir.
Ative e use o cartão com segurança após a aprovação
A aprovação não significa que o cartão já esteja liberado para qualquer operação. Faça a ativação do cartão, a criação ou consulta da senha e a eventual liberação para compras somente no aplicativo ou site oficial confirmado para o produto.
Não use links enviados por terceiros nem aceite ajuda de supostos atendentes que peçam códigos de segurança.
Confira qual modalidade está disponível antes de tentar pagar: o cartão virtual pode aparecer antes do cartão físico, mas isso depende da oferta e do fluxo apresentado na sua conta. Verifique também:
- limite disponível para compras;
- data de vencimento e forma de pagamento da fatura;
- notificações de transações;
- opções de bloqueio temporário ou definitivo;
- canais oficiais de atendimento.
Na primeira compra, acompanhe a notificação e confirme se o valor, o estabelecimento e o horário correspondem à operação realizada. Se houver alertas de segurança ou acompanhamento de transações no aplicativo, mantenha esses recursos ativos e revise os lançamentos regularmente.
Nunca compartilhe senha, CVV, token ou código recebido por SMS, aplicativo ou e-mail. Uma ligação que solicite esse tipo de informação para “liberar” o cartão, aumentar o limite ou cancelar uma compra deve ser tratada como suspeita.
Alerta de segurança: em caso de perda, roubo, aparelho comprometido ou transação não reconhecida, bloqueie o cartão imediatamente pelo canal oficial e acione o suporte da instituição. Não tente resolver o incidente por aplicativos não autorizados ou links recebidos de terceiros; se necessário, altere a senha da conta usando o procedimento oficial.
Faça uma última conferência antes de concluir o pedido
Antes de enviar a proposta do cartão Méliuz crédito, use esta checklist de decisão:
- Canal: confirme que o pedido está sendo feito no aplicativo ou site oficial, sem intermediários.
- Cadastro: revise nome, CPF, telefone, e-mail, endereço e demais dados informados.
- Autorizações: leia os consentimentos relacionados à identidade, ao tratamento de dados e à análise de crédito.
- Condições: verifique no contrato e no resumo da oferta as tarifas, os encargos, o funcionamento do cashback e as regras aplicáveis.
- Orçamento: confirme que a forma de pagamento da fatura é compatível com sua capacidade de pagamento, preferencialmente sem depender do crédito rotativo.
- Registro: depois do envio, guarde o protocolo, a confirmação ou uma captura de tela feita no próprio canal oficial.
A decisão também deve considerar o objetivo real da contratação. Você busca uma oferta de crédito, quer concentrar compras, pretende usar o cashback ou deseja substituir outro cartão? Compare o custo total e as condições apresentadas com essa finalidade, em vez de escolher apenas pelo limite ou pela publicidade.
Interrompa o pedido se aparecer cobrança antecipada inesperada, pressão para compartilhar senha ou código de segurança, solicitação de instalação por mensagem ou divergência entre a oferta exibida e o contrato.
Nesses casos, não tente resolver com o intermediário: use o suporte oficial e acompanhe o resultado somente pelos canais legítimos.
Solicitar o cartão pode fazer sentido quando o produto atende ao seu objetivo e cabe no orçamento. A aprovação, porém, depende da análise da instituição; baseie sua decisão nas condições efetivamente apresentadas no momento da contratação, sem presumir limite, cashback ou aprovação.
Perguntas Frequentes
A aprovação do cartão Méliuz já libera o cartão virtual e o físico?
Não necessariamente. A aprovação, a definição do limite e a disponibilização das versões virtual ou física podem ocorrer em etapas separadas.
Depois de receber uma resposta favorável, confira no aplicativo ou site oficial qual limite foi concedido e quais modalidades estão disponíveis. O cartão virtual pode aparecer antes do físico, mas isso depende da oferta e do fluxo mostrado na sua conta; não presuma que ambos estejam liberados.